Die ehemalige Durchschreibebuchführung
Vor dem Siegeszug der Computer gestaltete man eine „doppelte“ Buchführung, indem man Geschäftsfälle in zeitlicher Folge im sogenannten Grundbuch (= Journal) und in sachlicher Ordnung einem Hauptbuch (sachlich gegliederte Einzelkonten) in einem Schritt, also gleichzeitig, erfasste. Das ersparte nicht nur die Hälfte der Schreibarbeit, sondern verhinderte auch die gefürchteten Übertragungsfehler.
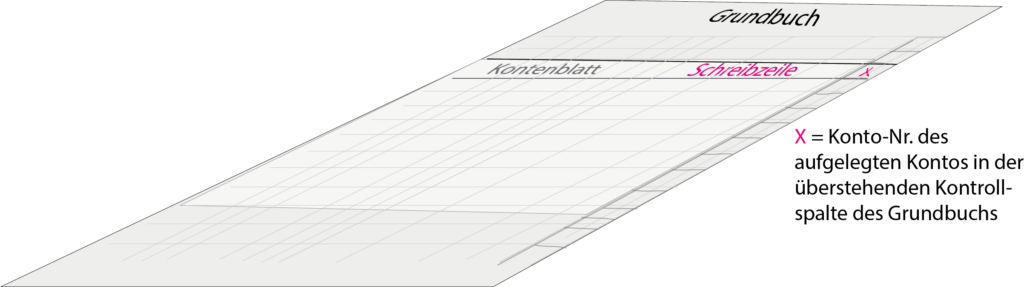
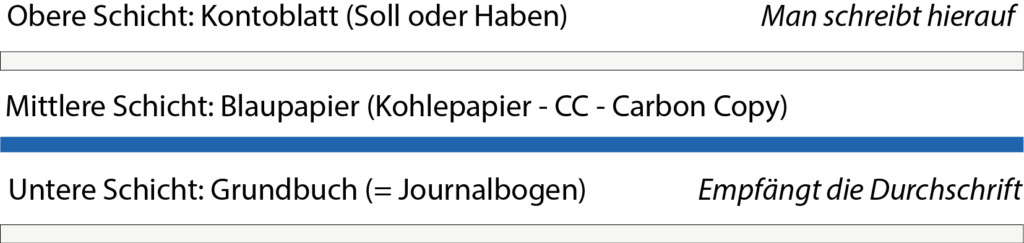
- Das Journal liegt unten: Auf das Buchungsbrett wurde ein großer Journalbogen (das Grundbuch) fest eingespannt. Auf diesem Bogen wurden alle Buchungen eines Tages oder Monats in zeitlicher Abfolge zeilenweise untereinander fortgeschrieben.
- Das Blaupapier [25] dazwischen: Über das Journal wurde ein Bogen Blaupapier gelegt.
- Das Kontoblatt obenauf: Nun nahm der Buchhalter die lose Kontokorrentkarte (z. B. das Kundenkonto von „Kunde Müller“) oder das Sachkonto aus einem Karteikasten. Dieses Blatt wurde exakt auf die nächste freie Zeile des darunterliegenden Journals ausgerichtet.
- Der Schreibvorgang: Der Buchhalter schrieb mit einem harten Kugelschreiber oder Kopierstift direkt auf das obere Kontoblatt. Durch das Blaupapier übertrug sich die Zeile und Schrift zeitgleich und positionsgenau auf das darunterliegende Journal.
- Gegenbuchung: Für die Gegenbuchung (z. B. das Bankkonto) wurde das erste Kontoblatt weggenommen, das Bank-Kontoblatt eingelegt, eine Zeile tiefer gerückt und erneut durchgeschrieben.
Die maschinelle Durchschreibebuchführung ist eine historische Buchführungsmethode, bei der Grundbuch (Journal) und Haupt- bzw. Personenkonten mithilfe von Buchungsmaschinen und Durchschreibepapier in einem einzigen Arbeitsgang erstellt werden.
Die computergestützte Buchführung (auch EDV-Buchführung oder digitale Buchhaltung genannt) bezeichnet die Erfassung, Verarbeitung und Archivierung aller geschäftlichen Vorfälle mithilfe von Software und IT-Systemen.
Sie unterscheidet sich z. B. in:
- Finanzbuchhaltung (FiBu) mit dem Buchen lfd. Geschäftsfälle (Debitoren, Kreditoren, Sachkonten), Online-Banking-Abgleich, Schnittstellenverwaltung zu DATEV und Elster usw.
- ERP-Systeme (engl.: ‚Enterprise Resource Planning‘ – für größere Unternehmen) zusätzlich mit Integration von Buchhaltung und Warenwirtschaft (Einkauf, Vertrieb, Lager und Produktion)
Für alle Systeme gelten in Deutschland zwingend die Grundsätze zur ordnungsmäßigen Buchführung (GoBD).